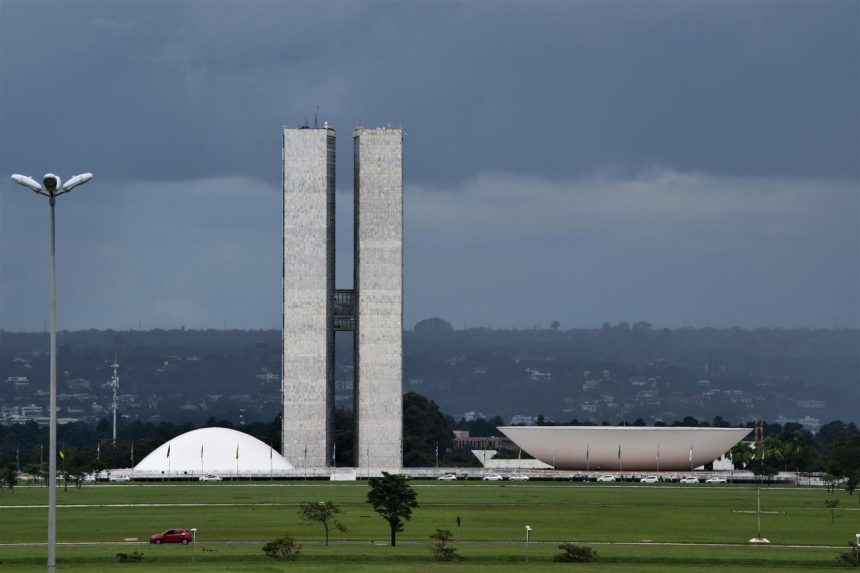
O Congresso Nacional começou a analisar um projeto de lei complementar que reúne medidas para conter o crescimento das despesas públicas, revisar benefícios tributários e estabelecer regras para a regulamentação das chamadas verbas indenizatórias pagas a servidores. Protocolado em 11 de novembro de 2026 pelo senador Jaques Wagner (PT-BA), o texto tramita como PLP 299/2026 e foi apresentado pelo governo como parte da estratégia para reforçar as contas públicas de 2027.
Entre os pontos de maior repercussão está a previsão de prazo de até 120 dias, contado a partir da eventual publicação da lei complementar, para que o Congresso Nacional analise medidas relacionadas aos supersalários no serviço público. O tema envolve pagamentos destinados a compensar despesas ligadas ao exercício de determinadas funções e que, em algumas situações, ficam fora do teto constitucional do funcionalismo.
Segundo a Agência Brasil, o projeto não determina cortes imediatos nessas remunerações. A proposta prevê que a Lei de Diretrizes Orçamentárias apresente a economia decorrente da regulamentação e indique sua destinação, que poderá incluir a redução de limites de despesas, investimentos e atividades de segurança pública e ações do sistema socioeducativo. ([agenciabrasil.ebc.com.br](https://agenciabrasil.ebc.com.br/economia/noticia/2026-11/pacote-fiscal-preve-120-dias-para-congresso-discutir-supersalarios?utm_source=openai))
Regulamentação ainda depende de análise do Congresso
A regra prevista no projeto não produz, por si só, uma nova tabela de pagamentos nem define imediatamente quais verbas permanecerão fora do teto. O texto estabelece um prazo para que os parlamentares apreciem uma regulamentação específica. O limite constitucional mencionado na proposta corresponde atualmente a R$ 46.366,19 mensais, valor equivalente ao subsídio dos ministros do Supremo Tribunal Federal.
Na prática, a tramitação poderá definir critérios para separar indenizações vinculadas ao exercício de funções públicas de parcelas que tenham efeito remuneratório. A destinação de eventual economia também dependerá do conteúdo aprovado pelo Congresso e das regras orçamentárias aplicáveis a cada Poder ou órgão. Por isso, os efeitos sobre contracheques, despesas de pessoal e planejamento fiscal não estão automaticamente definidos pela apresentação do projeto.
O cadastro oficial do Congresso Nacional identifica a proposta como PLP 299/2026, registra a relatoria do senador Eduardo Braga (MDB-AM) e informa que a matéria permanece em tramitação. A descrição oficial também relaciona o texto ao combate a remunerações acima do limite constitucional e à possibilidade de utilizar parte da economia em investimentos e segurança pública. ([congressonacional.leg.br](https://www.congressonacional.leg.br/web/atividade/materias/-/materia/176328?utm_source=openai))
Revisão de benefícios tributários
Outra frente do pacote prevê redução de 20% em diferentes benefícios tributários concedidos a empresas e setores da economia. O projeto estabelece tratamentos distintos conforme o tipo de incentivo: isenções passariam a ter cobrança correspondente a 20% da alíquota padrão; alíquotas reduzidas seriam recalculadas com uma combinação entre 80% da alíquota reduzida e 20% da alíquota padrão; e créditos tributários teriam aproveitamento limitado a 80% do valor original.
Também estão previstas mudanças em regimes especiais e no lucro presumido. Para os regimes especiais, a proposta prevê aumento de 20% no percentual cobrado sobre a receita bruta. No lucro presumido, seriam elevados em 20% os percentuais usados para calcular os tributos. Essas alterações dependem da aprovação do texto e de sua aplicação conforme as regras estabelecidas durante a tramitação.
O conjunto inclui ainda restrições à compensação de créditos tributários e mecanismos para limitar determinadas despesas. A partir de 2027, em situações de contenção fiscal, o crescimento real das despesas poderá ser reduzido de 2,5% para 2%. O projeto também prevê limites anuais para despesas de financiamento às exportações e para compensações previdenciárias, além de mudanças temporárias em determinadas transferências destinadas aos estados.
Subsídio ao diesel e transparência dos cálculos
Uma das medidas autoriza retirar até R$ 10,5 bilhões em subsídios ao diesel do cálculo da meta fiscal de 2026. A previsão não elimina a despesa nem impede seu impacto sobre as contas públicas, mas permite que esse valor seja deduzido da verificação do resultado primário daquele ano. A medida foi incluída no texto como uma autorização excepcional vinculada à subvenção econômica para produtores e importadores de óleo diesel.
O governo estima que o pacote possa produzir impacto fiscal entre R$ 50 bilhões e R$ 60 bilhões em 2027. A Agência Câmara de Notícias informou que o ministro do Planejamento e Orçamento, Bruno Moretti, apresentou as medidas durante audiência da Comissão Mista de Orçamento e associou o projeto ao esforço de estabilização da dívida pública. ([camara.leg.br](https://www.camara.leg.br/noticias/1318603-ministro-do-planejamento-anuncia-novas-medidas-de-ajuste-fiscal-para-2027?utm_source=openai))
A Agência Brasil registrou que o texto não apresenta uma memória de cálculo detalhada capaz de demonstrar quanto cada medida contribuirá para a estimativa global. Essa ausência dificulta a verificação independente da projeção e deixa em aberto a contribuição individual da regulamentação dos supersalários, da revisão dos benefícios tributários e das limitações de despesas.
Próximos passos da tramitação
Em 12 de novembro, o Senado aprovou o texto principal do ajuste fiscal, segundo o Senado Notícias. Em atualização publicada em 16 de novembro, a instituição informou que o plenário retomaria a votação do PLP 299/2026 em 17 de novembro, após a análise de dispositivos do substitutivo apresentado pelo relator. ([www12.senado.leg.br](https://www12.senado.leg.br/noticias/materias/2026/11/12/texto-principal-do-ajuste-fiscal-e-aprovado-pelo-senado?trk=article-ssr-frontend-pulse_little-text-block&utm_source=openai))
Até a aprovação definitiva, o pacote continua sendo uma proposta em tramitação. Seus efeitos sobre o orçamento federal, os benefícios tributários, os subsídios ao diesel e os pagamentos recebidos por servidores dependerão do texto final votado pelo Congresso Nacional e das etapas posteriores de sanção e regulamentação.